Zelenza: la tecnológica de servicios TIC que apuesta su futuro a los drones y la munición merodeadora
Zelenza es una empresa de dos caras. Por un lado, un negocio de servicios tecnológicos que da empleo a la mayoría de sus 2.500 trabajadores y aporta la mayor parte de los 120 millones de euros que facturó en 2025. Por otro, una división de defensa centrada en drones, enjambres y munición inteligente que hoy apenas representa 20 millones de esa cifra pero que, según su CEO, Pedro Alfaro, debería multiplicar por diez su facturación en cinco años. Una transición que se juega a contrarreloj: mientras el negocio tradicional se ve amenazado por la IA, el nuevo depende de un dinero público que aún no ha llegado a las empresas medianas del sector.
Dos empresas bajo un mismo logo
Zelenza nació en 2018 de la fusión del grupo Alza y Grupo POAS, con un nombre nuevo para que no hubiera vencedores ni vencidos. Desde entonces, explica su CEO, la compañía ha mantenido su núcleo histórico de servicios tecnológicos: gestión de redes, mantenimiento de infraestructuras y atención al cliente para terceros. Esa es la actividad que ocupa a la práctica totalidad de sus 2.500 empleados y que genera la mayor parte de los 120 millones de euros facturados en 2025.
Junto a ese negocio maduro, la empresa ha construido una apuesta paralela centrada en defensa y en el mundo de lo no tripulado. Alfaro lo describe como un punto de ruptura: dos entornos que no se parecen en nada pero que comparten estructura, marca y estrategia. La división de Defensa y Seguridad aportó el año pasado 20 millones de euros, una sexta parte del total, y casi todo lo vendido en ese área son proyectos de I+D, pilotos o prototipos, no contratos recurrentes.
La entrada en este sector no fue casual. José Fernández, dueño y accionista único del grupo, quería dar el salto a la defensa. Para ello fichó a Alfaro, que venía de una larga carrera en Telefónica, donde había sido director de defensa y seguridad y consejero delegado de Telefónica Ingeniería de Seguridad. Su método de compra nació de una experiencia previa: cada vez que adquirían una startup, en un año se quedaban sin tecnología, sin empresa y sin startup. Por eso Zelenza no compra el 100% de las compañías, sino una participación mayoritaria, por encima del 50%, y deja a los fundadores como socios, manteniendo su marca y el control del I+D hasta que el producto está definido. A partir de ahí, el grupo asume la industrialización, la financiación, el acceso al mercado y la venta.
Del piloto al supervisor: software para enjambres
La apuesta tecnológica de Zelenza se apoya en SIMACODA, un software de mando y control desarrollado por ZelenzaTech, una de las cuatro patas del ecosistema junto a Swarming Technologies & Solutions (enjambres), Seadrone (plataformas navales) y Simfor (simulación). La idea central es romper la relación uno a uno entre operador y drone: el piloto ya no vuela cada aparato, sino que define misiones sobre un mapa y las reparte entre varios drones, sean aéreos, navales o terrestres. El software evita colisiones, permite reasignar tareas sobre la marcha y, si un sensor detecta un aparato no amigo, enviar uno propio a identificarlo.
El siguiente escalón es el enjambre, y Alfaro se esfuerza en desmontar la imagen popular: nada que ver con las luces de las fiestas de pueblo. Un enjambre militar es un grupo de drones con cómputo a bordo, comunicaciones de todos con todos y ninguna jerarquía. Si pierden unidades, se reordenan y siguen con la misión. La dificultad está en el software, porque la mayoría de las plataformas se parecen mucho, y en meter IA en unos 200 gramos de cómputo embarcado, con un presupuesto de cómputo muy limitado. El silicio no es suyo: corren sobre módulos Jetson Orin de NVIDIA.
Los dos frentes abiertos son los del resto de la OTAN: poder sobrevivir sin comunicaciones y navegar sin GPS, con sistemas inerciales que derivan con los kilómetros, LiDAR o georreferenciación sobre mapas del terreno. De ahí surge el argumento más incómodo: en la llamada zona de la muerte de Ucrania no hay enlace alguno, y por tanto no hay un humano en el bucle. Las máquinas tienen que tener ya las reglas de enfrentamiento, igual que en un escudo antimisiles, donde ninguna persona decide a tiempo. Alfaro lo plantea como una constatación técnica, no como una postura, pero es exactamente el debate que Europa lleva años aplazando.
La pinza: un negocio que la IA adelgaza y otro que espera al rearme
El punto débil de esta transición está a la vista: el negocio viejo financia al nuevo, y el viejo está amenazado. Alfaro espera que Defensa facture unos 200 millones anuales dentro de cinco años, es decir, multiplicar por diez la división en un lustro. Pero a la vez cree que los servicios tradicionales pueden encoger tanto en personas como en ingresos porque es un mercado muy impactado por la IA y los agentes.
Mientras tanto, el I+D se paga a pulmón. Según su estimación, ronda entre el 3% y el 4% de la facturación, lo que sobre 120 millones supone entre tres y cinco millones al año. Es poco para quien aspira a liderar una tecnología en Europa, pero sí es significativo frente a los 20 millones que hoy ingresa Defensa y Seguridad. Y el dinero del rearme, de momento, no baja: las tractoras como Indra, Navantia o Airbus ya han recibido préstamos, pero a las medianas y pequeñas todavía no ha calado. Para empresas de su tamaño, el rearme europeo sigue siendo un tema de expectativas.
Hay señales de tracción: la Armada ya tiene dos SEAD 23, Zelenza ha presentado una oferta en un país asiático y dice haber recibido interés de varios países de Europa, América y Asia. La Guardia Civil, a través del CDTI, le adjudicó en mayo de 2025 un sistema de interceptación de narcolanchas con drones marinos por 2,3 millones, con tres años y tres fases. Pero la escala sigue siendo la que es: contratos de uno o dos millones para una división que aspira a facturar 200. La pregunta es si el dinero del rearme llegará antes de que la IA se coma el negocio que la paga, o al menos a tiempo de compensar una cosa con la otra.
Municiones, el negocio del futuro
Si se pregunta qué valdría más de la empresa proyectada a futuro, la respuesta no es el software: son las municiones. Zelenza desarrolla con Instalaza, la armera zaragozana, una munición merodeadora que espera industrializar el año que viene, a entre 40.000 y 50.000 euros la unidad. También está terminando el HALCÓN, un interceptor antidrone aéreo, capaz de llevar cabeza de guerra, de unos 3.000 o 4.000 euros. En el mar, una de las configuraciones de su USV ORCA funciona como munición merodeadora naval.
El razonamiento es de pura economía militar: no te puedes cargar un drone iraní que vale 20.000 euros con un misil de un millón, pero con varios interceptores de 3.000 sí. Es como pasar de vender impresoras a vender papel y cartuchos de tinta: productos mucho más baratos, consumibles, de volumen. Y es también el cambio de naturaleza más profundo de la empresa: Zelenza entró en defensa con tecnología dual, útil también para emergencias o fronteras, y ahora fabrica cosas completamente orientadas para la guerra.
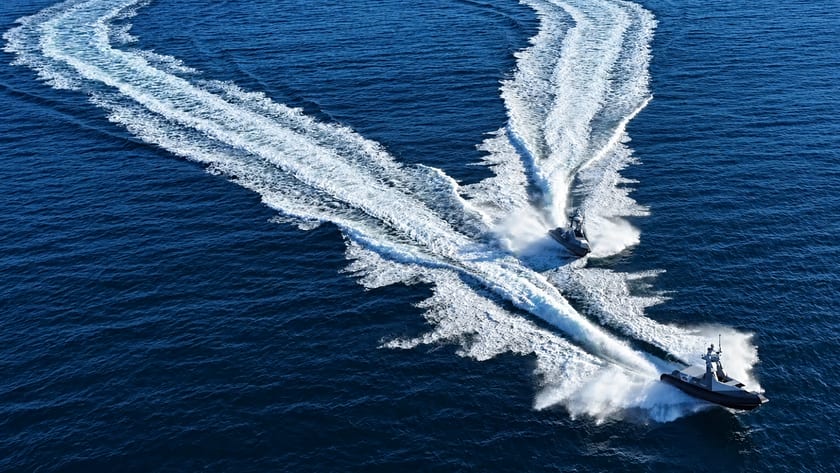
El hito más tangible hasta la fecha es el SEAD 23, el primer drone de superficie de la Armada española, entregado el 9 de diciembre de 2024 en la base naval de Rota. Es una embarcación de siete metros de fibra de vidrio sin sitio para nadie, alcanza unos 36 nudos (unos 67 km/h), carga hasta 600 kilos entre combustible y sensores y puede pasarse una semana en el mar a cuatro nudos. Costó 1,1 millones de euros y hoy la Armada tiene dos. Lo construyó Seadrone, el pequeño astillero de Vigo que desde 2023 pertenece a Zelenza.
Sigue leyendo
- empresas-tecnologicasInstagram lanza 'Features', un formato de vídeo de hasta 90 minutos para ver en televisión
- empresas-tecnologicasMicrosoft abre un plan de salidas voluntarias para unos 60.000 empleados, cerca del 27% de su plantilla
- empresas-tecnologicasRed Eléctrica recibe luz verde para instalar ocho compensadores síncronos que blindarán la red ante nuevos apagones
- empresas-tecnologicasAmazon anuncia una central de 960 MW con 12 reactores modulares en Indiana para alimentar sus centros de datos